Domain entstrahlung.de kaufen?
Wir ziehen mit dem Projekt
entstrahlung.de um.
Sind Sie am Kauf der Domain
entstrahlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entstrahlung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
KERN & Sohn KERN ORA 20BA Analoges Refraktometer für Brix-Messung von Flüssigkeiten,)Eigenschaften • Die Modelle der KERN ORA-B-Serie sind universelle, wartungsfreie analoge Handrefraktometer \n• Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag \n• Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden und schließt Anwendungsfehler aus \n• Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus \n• Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen \n• Ausgestattet sind alle Modelle mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken \n• Die mit „ATC“ gekennzeichneten Modelle verfügen über eine automatische Temperaturkompensation, welche exakte Messungen bei unterschiedlichen Umgebungstemperaturen ermöglicht \n• Weiteres Zubehör ist optional erhältlich Anwendung • Zucker \n• Industrie: Prozess- und Qualitätskontrolle, Schmiermittelkontrolle \n• Lebensmittelindustrie: Getränke, Obst, Früchte, Süßigkeiten \n• Landwirtschaft: Bestimmung des Reifegrades von Früchten für die Qualitätskontrolle der Ernte \n• Restaurants und Großküchen Lieferumfang • Refraktometer\n• Aufbewahrungsbox\n• Kalibrierlösung ggf. Kalibrierblock\n• Pipette\n• Schraubenzieher\n• Reinigungstuch (ORA 20BA)95,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Hanf Gesundheit Energie für MännerDieses Paket verbindet geistige Leistungsfähigkeit, Muskelregeneration und männliche Vitalität. Für aktive Männer im Beruf, beim Sport und im Alltag, die ihre Ernährung und ihr Wohlbefinden mit ausgewählten Produkten ergänzen möchten. Das Paket enthält: Gehirn-Booster-Kapseln, 30 Stk. – zur Unterstützung von Konzentration, Gedächtnis und geistiger Leistungsfähigkeit Magnesium-Komplex-Kapseln, 90 Stk. – Magnesium trägt zu einer normalen Muskel- und Nervenfunktion sowie zur Verringerung von Müdigkeit bei Hanfprotein mit Tribulus terrestris, 500 g – pflanzliches Protein mit Aminosäuren und Tribulus als Ergänzung für aktive Männer Erostar für Männer, 10 Kapseln – eine pflanzliche Kombination für männliche Vitalität und Libido Anwendung Das Protein zweimal täglich mit einer Portion von 15–30 g in Wasser oder Milch einrühren, beispielsweise nach dem Training. Gehirn-Booster und Magnesium im Tagesverlauf nach der Dosierung auf der Verpackung einnehmen. Erostar nach Bedarf und entsprechend der Gebrauchsanweisung verwenden. Produkte aus tschechischer Herstellung.102,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanf Gesundheit Energie-Pflaster – 12 Stk.Energie, wenn Sie sie gerade brauchen Energie-Pflaster wurden für Momente entwickelt, in denen Sie Energie, Konzentration und Frische während eines anspruchsvollen Tages unterstützen möchten. Dank der Kombination aus Koffein, Taurin, grünem Tee und B-Vitaminen helfen sie, Wachsamkeit, Vitalität und mentale Leistungsfähigkeit zu unterstützen. Die schrittweise transdermale Freisetzung der aktiven Inhaltsstoffe sorgt für einen ausgeglichenen Effekt ohne plötzliche Energieschwankungen – bis zu 12 Stunden lang. 3 Gründe, warum Sie sie ausprobieren sollten Schnelles Gefühl von Energie und Frische Ausdauer ohne Schwankungen bis zu 12 Stunden Einfach aufkleben und weitermachen Was enthalten sie? Koffein (Caffeine) Ein natürlicher Stimulans, der Wachsamkeit, Konzentration und mentale Leistungsfähigkeit unterstützt. Hilft, Müdigkeit zu reduzieren und das Energiegefühl während eines körperlich wie mental anspruchsvollen Tages zu fördern. Glucuronolacton (Glucuronolactone) Eine Substanz, die natürlicherweise im menschlichen Körper vorkommt. Sie ist ein beliebter Bestandteil von Produkten, die auf die Unterstützung von Vitalität, Ausdauer und allgemeiner Frische ausgerichtet sind. Taurin (Taurine) Eine Aminosäure, die natürlicherweise im Körper vorkommt. Unterstützt die körperliche und mentale Leistungsfähigkeit, hilft bei Müdigkeit und trägt zu einer besseren Regeneration des Organismus bei. Grüner Tee (Camellia Sinensis) Eine natürliche Quelle von Antioxidantien und sanft anregenden Stoffen. Unterstützt Konzentration, Vitalität und die natürliche Energie des Organismus. Vitamin B5 / Pantothensäure (Calcium Pantothenate) Trägt zur Verringerung von Müdigkeit und Erschöpfung bei und unterstützt einen normalen Energiestoffwechsel. Hilft dem Körper, Energie aus der Nahrung effizient zu nutzen. Niacin / Vitamin B3 (Nicotinic Acid) Unterstützt die normale Funktion des Nervensystems und den Energiestoffwechsel. Trägt zur Verringerung von Müdigkeit und zur Erhaltung des psychischen Wohlbefindens bei. Vitamin B6 (Pyridoxine HCl) Wichtig für die normale Funktion des Nervensystems. Trägt zu einer normalen psychischen Funktion und zur Regulierung der Hormontätigkeit bei und hilft, Müdigkeit zu verringern. Einfache Anwendung Tragen Sie 1 Pflaster auf glatte Haut auf. Das Pflaster kann nach 12–24 Stunden gewechselt werden. Eventuelle Klebereste können mit Seife unter lauwarmem Wasser abgewaschen werden. Nicht auf beschädigter Haut anwenden. Wenn Sie empfindliche Haut haben, vorsichtig anwenden. Konsultieren Sie einen Arzt, wenn Sie andere Medikamente einnehmen. Nicht für Schwangere und Stillende geeignet. Nur für Erwachsene. Lagerung Das Produkt muss an einem trockenen und dunklen Ort gelagert werden. Es ist drei Jahre stabil, nach dem Öffnen innerhalb von 12 Monaten verbrauchen.12,30 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
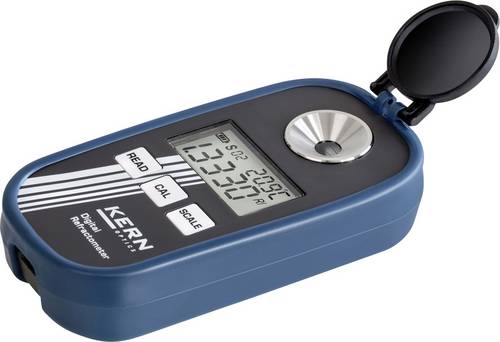
KERN & Sohn KERN ORA 20BA Analoges Refraktometer für Brix-Messung von Flüssigkeiten,)Eigenschaften • Die Modelle der KERN ORA-B-Serie sind universelle, wartungsfreie analoge Handrefraktometer \n• Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag \n• Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden und schließt Anwendungsfehler aus \n• Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus \n• Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen \n• Ausgestattet sind alle Modelle mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken \n• Die mit „ATC“ gekennzeichneten Modelle verfügen über eine automatische Temperaturkompensation, welche exakte Messungen bei unterschiedlichen Umgebungstemperaturen ermöglicht \n• Weiteres Zubehör ist optional erhältlich Anwendung • Zucker \n• Industrie: Prozess- und Qualitätskontrolle, Schmiermittelkontrolle \n• Lebensmittelindustrie: Getränke, Obst, Früchte, Süßigkeiten \n• Landwirtschaft: Bestimmung des Reifegrades von Früchten für die Qualitätskontrolle der Ernte \n• Restaurants und Großküchen Lieferumfang • Refraktometer\n• Aufbewahrungsbox\n• Kalibrierlösung ggf. Kalibrierblock\n• Pipette\n• Schraubenzieher\n• Reinigungstuch (ORA 20BA)95,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.